سقوط 41 درصدی تولید نفت خلیج فارس /شوک نفتی از تولید به انتقال رسید
با احیای نسبی تولید نفت خلیج فارس، گسترش جنگ به بابالمندب و خطوط صادراتی شوک جدیدی ساخت.
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، بازار جهانی نفت در سال 2026 وارد یکی از پرنوسانترین دورههای خود شده است؛ دورهای که اگرچه اختلال اولیه در تولید نفت کشورهای حاشیه خلیج فارس تا حد زیادی کاهش یافته، اما گسترش دامنه درگیریها به مسیرهای جدید انتقال و صادرات نفت، بار دیگر ریسک کمبود عرضه و جهش قیمتها را افزایش داده است.
بر اساس گزارش «Econovis»، تولید نفت منطقه خلیج فارس پس از سقوط شدید در ماههای ابتدایی جنگ، از ماه مه روندی تدریجی برای بازگشت را آغاز کرد، اما این روند در ماه سپتامبر با گسترش درگیریها به دریای سرخ و آسیب به زیرساختهای صادراتی عربستان با تهدید جدیدی مواجه شد.
جهش قیمت نفت از 70 تا 146 دلار
شوک نفتی سال 2026 در اواخر فوریه شدت گرفت؛ زمانی که قیمت سبد نفتی اوپک از حدود 70 دلار در هر بشکه به سرعت افزایش یافت.
طبق این گزارش، قیمت سبد مرجع اوپک در فاصله کوتاهی تقریباً دو برابر شد و در 19 مارس ( 29 اسفند ماه) به 146 دلار در هر بشکه رسید. حملات به زیرساختهای انرژی ایران و اختلال در تردد نفتکشها از تنگه هرمز، نگرانیها درباره کاهش شدید عرضه جهانی را تشدید کرد.
پس از آتشبس ماه ژوئن و تفاهم میان آمریکا و ایران، قیمت نفت تا حدود 84 دلار کاهش یافت، اما تشدید تنشهای کشتیرانی در ماه ژوئیه بار دیگر قیمت را به محدوده 103 دلار رساند.
این روند در ماه اوت موقتاً معکوس شد و قیمت نفت به حدود 77 دلار کاهش یافت، اما در سپتامبر و همزمان با تشدید جنگ نفتکشها، قیمتها مجدداً صعودی شدند؛ بهگونهای که قیمت نفت در 10 سپتامبر به حدود 115 دلار در هر بشکه رسید.
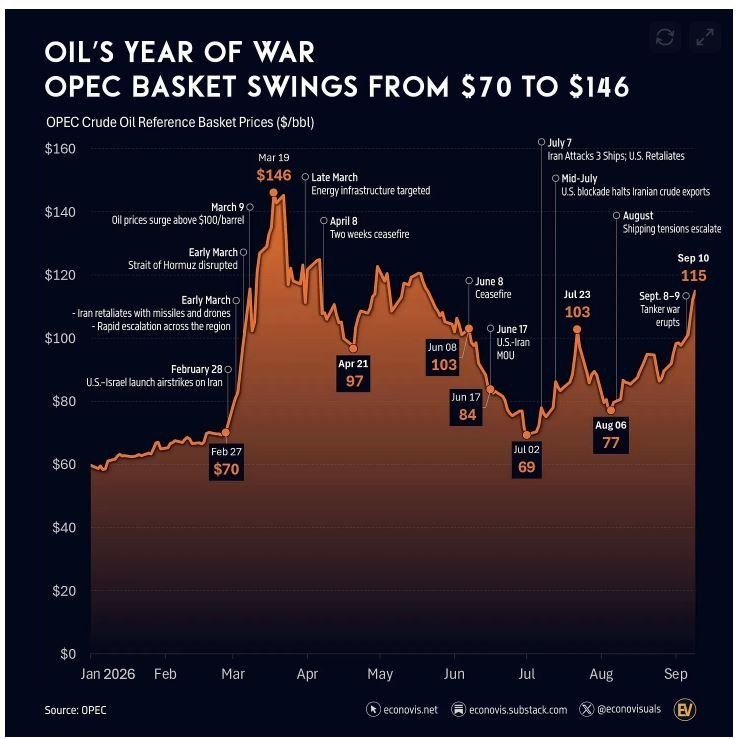
نمودار مربوط به نوسان قیمت نفت از حدود 70 دلار تا سقف 146 دلار و سپس افت و بازگشت مجدد آن.
تولید نفت خلیج فارس 41 درصد سقوط کرد
در بخش عرضه، شدت شوک اولیه بسیار قابل توجه بود. مجموع تولید نفت خام 6 تولیدکننده خلیج فارس از 24.4 میلیون بشکه در روز در فوریه 2026 به 14.4 میلیون بشکه در روز در ماه مه کاهش یافت؛ یعنی تولید منطقه طی تنها سه ماه حدود 41 درصد افت کرد.
با این حال، از ماه مه روند بازگشت تولید آغاز شد. تولید کشورهای مورد بررسی در ژوئیه به 19 میلیون بشکه در روز و در اوت به 19.4 میلیون بشکه در روز رسید. با وجود این بهبود، تولید نفت منطقه همچنان حدود 16 درصد پایینتر از متوسط سال 2025 قرار داشت. بنابراین بازگشت تولید به معنای بازگشت کامل بازار به شرایط پیش از جنگ نبود.
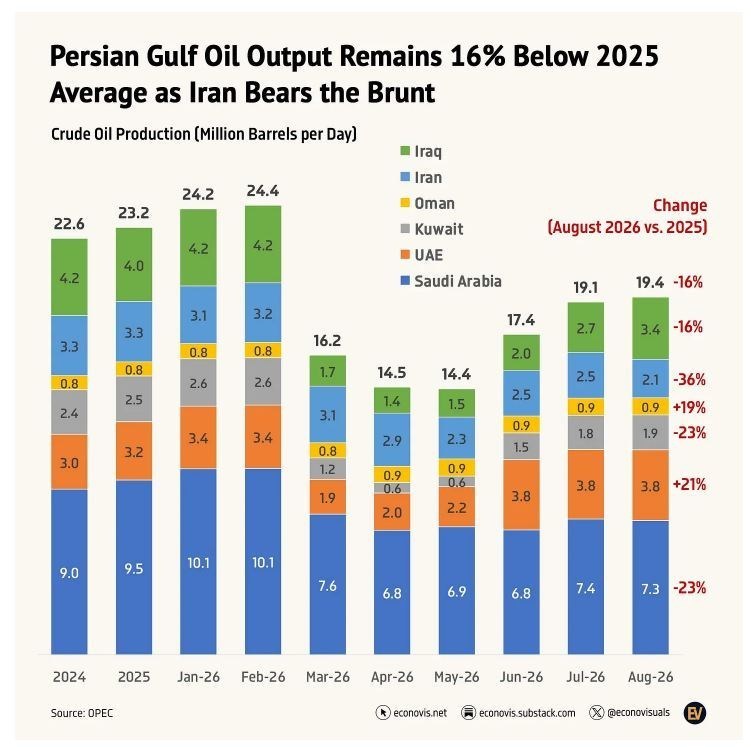
نمودار کاهش تولید کشورهای خلیج فارس از 24.4 به 14.4 میلیون بشکه در روز و سپس احیای آن تا 19.4 میلیون بشکه.
ایران بیشترین افت تولید را تجربه کرد
اختلال عرضه در کشورهای منطقه یکسان نبود و ایران بیش از سایر تولیدکنندگان با کاهش تولید مواجه شد.
بر اساس دادههای ارائهشده در گزارش، تولید نفت ایران در اوت حدود 36 درصد پایینتر از متوسط سال 2025 قرار داشت. عربستان سعودی و کویت نیز با افت 23 درصدی و عراق با کاهش 16 درصدی تولید نسبت به متوسط سال قبل مواجه شدند.
در مقابل، امارات متحده عربی و عمان تنها تولیدکنندگانی بودند که تولید آنها در اوت از متوسط سال 2025 بالاتر قرار گرفت؛ تولید امارات 21 درصد و عمان 19 درصد بیشتر از متوسط سال گذشته گزارش شده است.
تولید نفت ایران نیز از متوسط 3.2 میلیون بشکه در روز در سال 2025 به حدود 2.1 میلیون بشکه در روز در ژوئیه 2026 کاهش یافت؛ موضوعی که بهطور مستقیم بر صادرات نفت ایران اثر گذاشته است.
کاهش 56 درصدی نفت متوقفشده در خلیج فارس
همزمان با احیای تولید، حجم تولید نفت متوقفشده یا Shut-in نیز کاهش محسوسی پیدا کرد. تولید متوقفشده در کشورهای حاشیه خلیج فارس که در ماه مه به 8.9 میلیون بشکه در روز رسیده بود، در ماه اوت به 3.9 میلیون بشکه در روز کاهش یافت؛ یعنی حدود 56 درصد افت نسبت به اوج ماه مه.
این روند البته میان کشورها متفاوت بود. مجموع تولید متوقفشده عراق، کویت، عمان و بحرین نسبت به اوج ماه مه 73 درصد کاهش یافت. در عربستان و امارات نیز این رقم 57 درصد پایین آمد. اما روند ایران برخلاف سایر کشورهای منطقه بود و تولید متوقفشده ایران در همین دوره 19 درصد افزایش پیدا کرد؛ موضوعی که گزارش آن را به تشدید محدودیتهای صادرات نفت ایران نسبت میدهد.

نمودار مربوط به کاهش Shut-in نفت خلیج فارس از 8.9 به 3.9 میلیون بشکه در روز.
سهم اختلال خلیج فارس از بازار جهانی نصف شد
اهمیت شوک نفتی خلیج فارس تنها به حجم نفت از دسترفته محدود نبود؛ زیرا این منطقه سهم بسیار بالایی در صادرات جهانی نفت دارد. در ماه مه، میزان تولید متوقفشده در خلیج فارس معادل 19.9 درصد صادرات جهانی نفت خام و 11.9 درصد کل تولید نفت جهان بود.
با احیای تدریجی تولید، این نسبت در ماه اوت به 8.7 درصد صادرات جهانی و 5.2 درصد تولید جهانی کاهش یافت. به این ترتیب، اگرچه اختلال نفتی منطقه نسبت به اوج بحران بیش از نصف کاهش پیدا کرده است، اما همچنان اختلال در این منطقه اثر بیشتری بر تجارت جهانی نفت نسبت به سهم آن از تولید جهانی دارد؛ چراکه کشورهای خلیج فارس نقش مهمی در صادرات نفت خام جهان ایفا میکنند.

نمودار مقایسه سهم تولید متوقفشده خلیج فارس از صادرات جهانی و تولید جهانی؛ بهویژه مقایسه اوج ماه مه با وضعیت اوت.
بازگشت شوک نفتی از مسیرهای جدید
بهبود تولید نفت خلیج فارس در ماه اوت این تصور را ایجاد کرد که شوک عرضه در حال فروکش کردن است، اما در سپتامبر ماهیت بحران تغییر کرد.
طبق گزارش Econovis، درگیریها از تنگه هرمز به مناطق دیگری از شبکه انتقال نفت گسترش یافت. نیروهای همسو با ایران در سواحل دریای سرخ و مناطق پیرامون بابالمندب مواضع راهبردی را در اختیار گرفتند و همزمان حمله به خط لوله شرق به غرب عربستان، فعالیت این مسیر صادراتی را با اختلال مواجه کرد.
اهمیت خط لوله شرق به غرب عربستان در این است که این زیرساخت بهعنوان مسیر جایگزین برای صادرات نفت و کاهش وابستگی به تنگه هرمز طراحی شده است. بنابراین، حتی در شرایطی که تولید نفت منطقه در حال بازیابی بود، گسترش جنگ به مسیرهای حملونقل و زیرساختهای صادراتی بار دیگر ریسک عرضه را افزایش داد.
در نتیجه، قیمت نفت که در اوایل اوت تا حدود 77 دلار کاهش یافته بود، در ماه سپتامبر بار دیگر از 100 دلار عبور کرد و سبد مرجع اوپک در 10 سپتامبر به حدود 115 دلار در هر بشکه رسید.
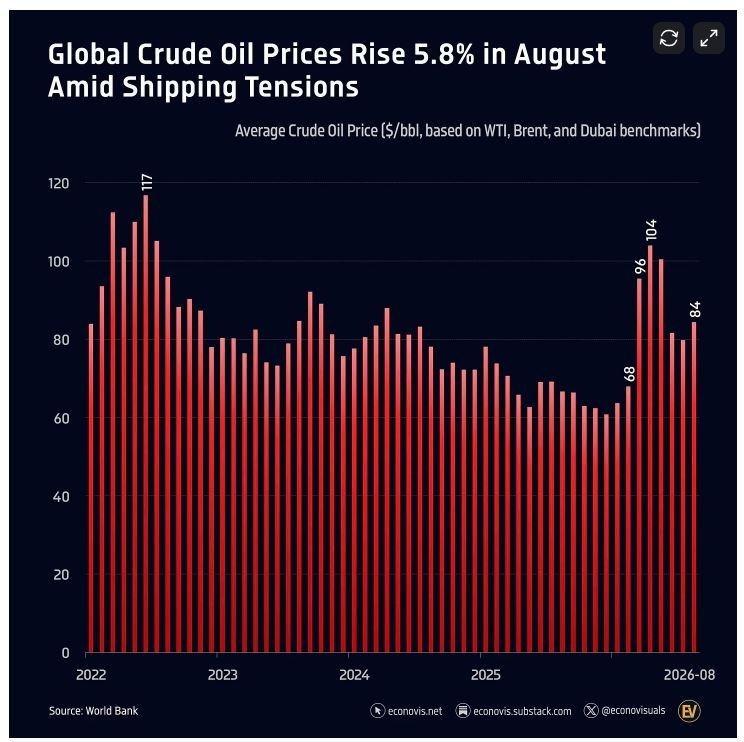
تصویر یا نموداری که گسترش جغرافیایی بحران از تنگه هرمز به بابالمندب و خط لوله شرق به غرب عربستان را نشان میدهد.
شوک نفتی 2026؛ بحران تولید یا بحران انتقال؟
دادههای این گزارش نشان میدهد شوک نفتی سال 2026 را نمیتوان صرفاً با کاهش تولید نفت توضیح داد. بخش قابل توجهی از افت تولید اولیه در کشورهای خلیج فارس تا ماه اوت جبران شده و میزان نفت متوقفشده نیز نسبت به اوج ماه مه بیش از نصف کاهش یافته است.
با این حال، گسترش درگیریها به مسیرهای انتقال نفت، تنگهها و زیرساختهای صادراتی، ریسک جدیدی ایجاد کرده است؛ ریسکی که حتی در صورت ادامه روند احیای تولید میتواند بازار جهانی نفت را تحت فشار قرار دهد. به این ترتیب، مسئله اصلی بازار نفت در مرحله جدید جنگ، تنها «چقدر نفت تولید میشود» نیست، بلکه این پرسش نیز اهمیت پیدا کرده است که چه مقدار از نفت تولیدشده میتواند با امنیت و بدون اختلال به بازارهای جهانی برسد.
بر همین اساس، گزارش Econovis نتیجه میگیرد که کاهش اختلال در تولید نفت خلیج فارس به معنای پایان شوک نفتی 2026 نیست؛ بلکه جغرافیای ریسک از اختلال مستقیم در تولید به سمت تهدید مسیرهای صادرات و حملونقل نفت تغییر کرده است.
دیدگاهها
0 دیدگاه