چراغ قرمز بانک مرکزی به نقدینگی؛ سود بینبانکی 33.92 درصد شد
نرخ سود بینبانکی با جهشی کمسابقه از کانال 24 درصد خارج شد؛ تغییری که از تشدید فشار نقدینگی حکایت دارد.
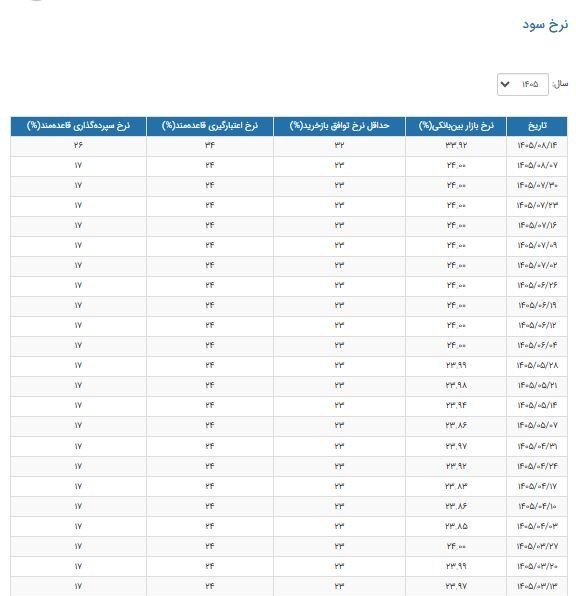
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، بازار پول ایران پس از چندین هفته ثبات در نرخ 24 درصد، سرانجام با یک تغییر معنادار مواجه شد. بر اساس آخرین دادههای منتشرشده از نرخهای سود بانکی، نرخ سود بینبانکی در هفته منتهی به 14 آبانماه به 33.92 درصد رسید؛ اتفاقی که به معنای افزایش 9.92 واحد درصدی این نرخ نسبت به سطح قبلی آن است. چنین جهشی را نمیتوان صرفاً یک نوسان معمول در بازار پول تلقی کرد، بهویژه آنکه این شاخص برای هفتههای متوالی در سطحی ثابت قرار داشت و حالا ناگهان وارد محدودهای بهمراتب بالاتر شده است.
اهمیت این اتفاق زمانی بیشتر میشود که بدانیم نرخ سود بینبانکی یکی از مهمترین دماسنجهای وضعیت نقدینگی در شبکه بانکی است. این نرخ نشان میدهد بانکها برای تأمین منابع کوتاهمدت موردنیاز خود با چه هزینهای روبهرو هستند. بنابراین، افزایش آن میتواند نشانهای از تغییر شرایط عرضه و تقاضای پول، تشدید نیاز بانکها به منابع یا تغییر در نحوه مداخله بانک مرکزی در بازار پول باشد.
البته باید میان دو موضوع تفاوت قائل شد. افزایش نرخ سود بینبانکی بهتنهایی اثباتکننده بحران نقدینگی یا ناترازی شدید بانکها نیست، اما جهش نزدیک به 10 واحد درصدی پس از یک دوره ثبات طولانی، بهاندازهای معنادار است که نمیتوان از کنار آن بدون بررسی سیاست پولی و وضعیت ترازنامه بانکها عبور کرد.
تغییر نرخها تصادفی نیست؛ بانک مرکزی دالان سود را جابهجا کرده است
نکته مهم در بررسی جدول جدید این است که افزایش نرخ بینبانکی را نباید صرفاً نتیجه بالا رفتن تقاضای بانکها برای استقراض از یکدیگر دانست. ارقام منتشرشده نشان میدهد همزمان با افزایش نرخ بینبانکی، سایر نرخهای سیاستی بانک مرکزی نیز تغییر کردهاند. حداقل نرخ توافق بازخرید از 23 به 32 درصد، نرخ اعتبارگیری قاعدهمند از 24 به 34 درصد و نرخ سپردهگذاری قاعدهمند از 17 به 26 درصد رسیده است.
این تغییرات نشان میدهد بانک مرکزی عملاً در حال انتقال دالان نرخ سود به سطوح بالاتر است. به بیان دیگر، با یک تغییر صرفاً معاملاتی در بازار بینبانکی مواجه نیستیم، بلکه سیاستگذار پولی دامنه نرخهای قابل اعمال در بازار پول را بازتنظیم کرده است. گزارشهای منتشرشده در روزهای قبل نیز از مطرح شدن افزایش سقف و کف دالان نرخ سود حکایت داشتند.
اما چرا بانک مرکزی به چنین تصمیمی رسیده است؟ تورم بالا و عقبماندگی نرخ سود از واقعیت اقتصاد
یکی از مهمترین دلایل احتمالی این تصمیم، فاصله قابل توجه نرخهای سود بانکی با سطح تورم و انتظارات تورمی است. زمانی که تورم با سرعت بالایی افزایش پیدا میکند، اما نرخهای سود در سطوح قبلی ثابت میمانند، بازده واقعی نگهداری پول در شبکه بانکی کاهش پیدا میکند.
در چنین شرایطی، انگیزه سپردهگذاران برای نگهداری منابع در حسابهای بانکی تضعیف میشود و بخشی از نقدینگی ممکن است به سمت بازارهایی مانند ارز، طلا و سایر داراییها حرکت کند. این جابهجایی میتواند تقاضای سفتهبازانه را تقویت کند و بر انتظارات تورمی اثر بگذارد.
از این منظر، افزایش نرخهای سود را میتوان تلاشی برای نزدیک کردن هزینه پول به شرایط جدید اقتصاد و کاهش فاصله میان بازده داراییهای ریالی و انتظارات تورمی دانست. البته نرخ سود بینبانکی بهتنهایی تعیینکننده نرخ سود سپرده نیست و اثرگذاری آن بر رفتار سپردهگذاران به تصمیمات بعدی بانک مرکزی و بانکها بستگی دارد.
فشار نقدینگی در شبکه بانکی و هزینه تأمین منابع
دلیل مهم دیگر را باید در وضعیت شبکه بانکی جستوجو کرد. نرخ سود بینبانکی طی حدود 10 هفته در سطح 24 درصد ثابت مانده بود؛ یعنی دقیقاً در سقف دالان قبلی نرخ سود قرار داشت.
چنین وضعیتی نشان میداد نرخ بازار به محدودیت بالایی تعیینشده از سوی بانک مرکزی رسیده و امکان افزایش بیشتر آن در چارچوب قبلی وجود نداشت. در واقع، بانک مرکزی با سقفی مواجه بود که دیگر نمیتوانست بهخوبی شرایط جدید بازار پول را منعکس کند.
در چنین شرایطی، افزایش سقف دالان به 34 درصد، امکان شکلگیری نرخهای بالاتر را فراهم میکند و هزینه تأمین منابع کوتاهمدت را با شرایط جدید بازار هماهنگتر میسازد.
البته این تصمیم یک پیام دیگر نیز دارد. بانک مرکزی دیگر نمیخواهد تأمین کسری نقدینگی بانکها با هزینهای در محدوده 24 درصد ادامه پیدا کند. افزایش نرخ اعتبارگیری قاعدهمند به 34 درصد، هزینه استفاده بانکها از منابع بانک مرکزی را بالا میبرد و میتواند آنها را به مدیریت محتاطانهتر منابع و مصارف خود سوق دهد.
تلاش برای مهار رشد نقدینگی و خلق پول بانکی
بانکها از طریق اعطای تسهیلات و خلق اعتبار، نقش مهمی در رشد نقدینگی دارند. هرگاه هزینه تأمین منابع برای شبکه بانکی افزایش پیدا کند، بخشی از انگیزه بانکها برای گسترش اعتبار با اتکا به منابع کوتاهمدت پرهزینه کاهش مییابد.
بانک مرکزی با بالا بردن نرخهای سیاستی در واقع تلاش میکند قیمت استفاده از منابع پولی را افزایش دهد تا انضباط بیشتری بر رفتار اعتباری بانکها حاکم شود.
این سیاست در صورت اجرای هماهنگ با کنترل رشد ترازنامه بانکها، نظارت بر اضافهبرداشتها و اصلاح ناترازی بانکها میتواند به مهار رشد نقدینگی کمک کند. با این حال، اگر مشکلات ساختاری بانکها همچنان پابرجا بماند، افزایش نرخ بهره صرفاً هزینه تأمین کسری را بالا میبرد و الزاماً به کاهش نیاز آنها به منابع بانک مرکزی منجر نمیشود.
بازار سرمایه و تولید در معرض هزینه جدید پول
افزایش نرخ سود بینبانکی معمولاً برای بازار سرمایه نیز پیام مهمی دارد. هنگامی که بازده ابزارهای مالی با درآمد ثابت افزایش پیدا میکند، بخشی از سرمایهگذاران ممکن است ترجیح دهند منابع خود را از بازار سهام خارج کرده و به سمت داراییهای کمریسکتر هدایت کنند.
از سوی دیگر، افزایش هزینه پول میتواند هزینه تأمین مالی شرکتها را بالا ببرد. بنگاههایی که برای تأمین سرمایه در گردش و اجرای طرحهای توسعهای به تسهیلات بانکی وابسته هستند، ممکن است با هزینه بیشتری روبهرو شوند. این مسئله در شرایطی که تولیدکنندگان همزمان با افزایش هزینه مواد اولیه، دستمزد و انرژی مواجهاند، میتواند فشار مضاعفی بر حاشیه سود آنها وارد کند.
بنابراین، بانک مرکزی با یک موازنه دشوار روبهرو است. از یک طرف باید با افزایش هزینه پول، رشد نقدینگی و فشارهای تورمی را کنترل کند و از طرف دیگر باید مراقب باشد سیاست انقباضی به محدودیت شدیدتر تأمین مالی تولید منجر نشود.
آیا افزایش نرخ سود میتواند تورم را مهار کند؟
پاسخ به این پرسش به نحوه اجرای سیاست جدید بستگی دارد. افزایش نرخ سود در کوتاهمدت میتواند هزینه تأمین مالی را بالا ببرد، تقاضای اعتباری را محدود کند و از شدت رشد نقدینگی بکاهد. اما اثرگذاری آن بر تورم به عوامل دیگری نیز وابسته است.
در اقتصادی که کسری بودجه، ناترازی بانکها و انتظارات تورمی همچنان نقش پررنگی دارند، افزایش نرخ سود بهتنهایی نمیتواند تضمینکننده مهار تورم باشد. اگر دولت برای جبران کسریهای خود همچنان به منابع بانکی وابسته باشد یا بانکهای ناتراز برای ادامه فعالیت به اضافهبرداشت متوسل شوند، بخشی از اثر انقباضی سیاست جدید خنثی خواهد شد.
از سوی دیگر، باید به این نکته توجه داشت که افزایش نرخ سود بینبانکی به 33.92 درصد، به معنای افزایش خودکار نرخ سود سپردههای بانکی به همین میزان نیست. این دو نرخ کارکرد متفاوتی دارند و تغییر نرخهای سپرده به تصمیمات مستقل سیاستگذار و مقررات بانکی وابسته است.
سیاست جدید بانک مرکزی چه پیامی دارد؟
آنچه از ارقام جدید میتوان برداشت کرد، تغییر رویکرد بانک مرکزی در مدیریت بازار پول است. سیاستگذار پس از چندین هفته حفظ نرخ بینبانکی در محدوده 24 درصد، اکنون نرخهای دالان را به سطوح بالاتری منتقل کرده است. این اقدام میتواند نشانه تلاش برای واقعیتر کردن قیمت پول، تقویت انضباط پولی و مقابله با فشارهای تورمی باشد.
با این حال، موفقیت این سیاست را نباید صرفاً با میزان افزایش نرخ سود سنجید. معیار اصلی این است که آیا افزایش هزینه پول به کاهش اضافهبرداشت بانکها، کنترل رشد ترازنامه، بهبود وضعیت نقدینگی و کاهش رشد خلق اعتبار منجر میشود یا خیر.
در نهایت، جهش نرخ سود بینبانکی به 33.92 درصد را باید فراتر از یک تغییر عددی در جدول بانک مرکزی ارزیابی کرد. این تحول نشان میدهد سیاستگذار پولی در حال بازنگری جدی در قیمتگذاری منابع و شرایط تأمین مالی شبکه بانکی است. تصمیمی که از یک سو میتواند به تقویت سیاست ضدتورمی کمک کند و از سوی دیگر، در صورت تداوم فشار هزینه پول، چالشهای تازهای برای تأمین مالی تولید و بازار سرمایه ایجاد خواهد کرد.
نکته تعیینکننده در ماههای آینده این است که آیا بانک مرکزی میتواند همزمان با گرانتر کردن پول، ناترازی بانکها و ریشههای رشد نقدینگی را نیز مهار کند یا افزایش نرخ سود تنها به انتقال هزینه مشکلات شبکه بانکی به سایر بخشهای اقتصاد منجر خواهد شد.
دیدگاهها
0 دیدگاه