تحلیل اثر افزایش نرخ بازار بینبانکی بر بازار سرمایه
افزایش نرخ سود بینبانکی با بالا بردن هزینه تأمین مالی، جذابیت بازار سهام را تحت فشار قرار میدهد.
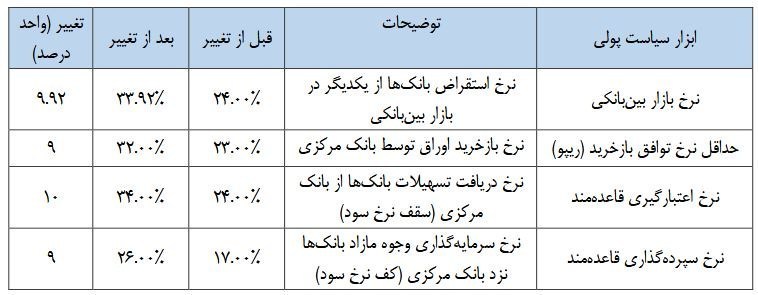
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، فائزه حشمتی، کارشناس حوزه بانک و بازار سرمایه، در گفتگو با تسنیم، به بررسی تاثیر افزایش نرخ سود بین بانکی بر بازار سهام پرداخت. وی گفت: مطابق با گزارش عملیات اجرایی سیاست پولی منتشر شده در تاریخ 16 آبان 1405، نرخ بازار بین بانکی و نرخ دالان سود بانک مرکزی به شرح جدول زیر افزایش یافته است.
وی افزود: بررسی نتایج عملیات بازار باز در حراج شماره 31 نشان میدهد که از مجموع 2743.7 هزار میلیارد ریال سفارش توافق بازخرید (ریپو) ثبتشده توسط 16 بانک و مؤسسه اعتباری، تنها 1664 هزار میلیارد ریال مورد پذیرش بانک مرکزی قرار گرفته و نسبت پذیرش سفارشها به 60.7 درصد رسیده که در مقایسه با حراجهای قبلی افزایش محسوسی یافته است. با وجود این، بخشی از تقاضای نقدینگی بانکها همچنان بیپاسخ مانده و تداوم این وضعیت میتواند با افزایش انگیزه بانکها برای حفظ منابع موجود و جذب سپردههای جدید، زمینهساز افزایش فشار برای بازنگری در نرخ سود سپردهها شود. با این حال، ارزیابی دقیقتر این روند به بررسی نتایج حراجهای عملیات بازار باز در هفتههای آینده و میزان پاسخگویی بانک مرکزی به تقاضای بانکها بستگی دارد.
حشمتی گفت: از سوی دیگر، افزایش نرخ بازار بینبانکی بهویژه در شرایطی که بانک مرکزی نتواند تمام تقاضای نقدینگی بانکها را پاسخ دهد، میتواند بهتدریج به سایر بازارهای مالی و ابزارهای تأمین مالی نیز تسری یابد. بخشی از این رشد، پیش از این و در پی انتشار اخبار مربوط به تغییر نرخهای سیاستی، در بازدهی بازارهای موازی و نرخهای تأمین مالی منعکس شده بود. با این حال، این روند میتواند زمینهساز افزایش نرخهای اسمی و حقیقی تأمین مالی از طریق ابزارهای مختلف بازار سرمایه، رشد نرخ بازده مورد انتظار سرمایهگذاران و در نهایت تعدیل صعودی نرخ بازده ابزارها و صندوقهای سرمایهگذاری با درآمد ثابت شود.
همچنین افزایش نرخ سود در بازارهای موازی، از طریق افزایش هزینه فرصت سرمایهگذاری و نرخ تنزیل جریانهای نقدی آتی، موجب کاهش ارزش فعلی داراییها و تضعیف جذابیت نسبی برخی از فرصتهای سرمایهگذاری میشود. همچنین، افزایش نرخهای بهره میتواند با بالا بردن هزینه تأمین مالی شرکتها، بهویژه بنگاههای دارای اهرم مالی بالا و نیازمند تأمین مستمر سرمایه در گردش، حاشیه سود و سودآوری آنها را تحت فشار قرار دهد. با این حال، میزان اثرگذاری این عامل در صنایع مختلف یکسان نیست و به ساختار سرمایه و بدهی شرکتها بستگی دارد.
افزایش نرخ سود بین بانکی، عاملی محدود کننده برای بازار سرمایه محسوب می شود
این کارشناس اقتصادی افزود: با در نظر گرفتن موارد مذکور، این افزایش نرخ میتواند بهعنوان عاملی محدودکننده برای بازار سهام عمل کند، اما نمیتوان صرفاً بر مبنای این متغیر، تضعیف قطعی روند صعودی بازار سرمایه را نتیجهگیری کرد. در واقع، اثر نهایی آن بر بازار سهام به تعامل میان نرخ تنزیل، انتظارات سودآوری شرکتها، شرایط تورمی و متغیرهای کلان اقتصادی بستگی دارد.
در این خصوص، باید توجه داشت که در شرایط تورمی اقتصاد ایران، چنانچه انتظارات تورمی و رشد اسمی درآمد و سودآوری شرکتها همچنان در سطوح بالایی قرار داشته باشد، افزایش سود اسمی بنگاهها میتواند بخشی از اثر منفی افزایش نرخ تنزیل را جبران کند. همچنین، اگر افزایش نرخ سود از پیش در انتظارات فعالان بازار لحاظ شده باشد، در این صورت بخشی از آثار آن بر نرخ تنزیل و قیمتگذاری داراییها پیشتر در قیمتهای بازار منعکس شده و در نتیجه، افزایش نرخ لزوماً به تعدیل بیشتر قیمت داراییها منجر نخواهد شد.
در مجموع، افزایش نرخ سود بینبانکی را باید عاملی در جهت افزایش فشار بر ارزشگذاری سهام و تشدید رقابت میان بازار سهام و ابزارهای با درآمد ثابت تلقی کرد، نه عاملی که بهتنهایی و بهصورت قطعی مانع رشد بازار سرمایه شود. در صورتی که متغیرهای بنیادی، از جمله نرخ ارز، قیمتهای جهانی، رشد اسمی درآمد و سودآوری شرکتها و انتظارات تورمی، از قدرت کافی برای حمایت از ارزش سهام برخوردار باشند، امکان تداوم روند صعودی بازار، حتی در شرایط نرخ سود بالا، وجود خواهد داشت. با این حال، در چنین شرایطی احتمالاً رشد بازار بهصورت یکپارچه نخواهد بود و تفاوت عملکرد صنایع و شرکتها، متناسب با میزان حساسیت سودآوری و ساختار تأمین مالی آنها به نرخ سود، افزایش خواهد یافت.
دیدگاهها
0 دیدگاه